Незалежна музика 2026: Битва за інфраструктуру музики
Звіт STVDIO у партнерстві з Secretly Distribution
У 2026 році каталог незалежної музики процвітає. Сьогодні на незалежний сектор припадає:
46,7% частки світового ринку записаної музики;
35% споживання музичного стрімінгу;
40% світових продажів альбомів.
Проте під поверхнею розгортається зовсім інший процес. Інфраструктура музичної індустрії непомітно консолідується: традиційне незалежне коріння викорчовується й замінюється каналами та «трубами» мейджор-лейблів майже на кожному рівні системи, тоді як штучний інтелект готується переписати наступну модель роялті. Найбільша битва незалежного сектора у 2026 році перемістилася в операційну площину.
2026 рік став критичним моментом боротьби за незалежну інфраструктуру по всьому спектру: від інструментів створення музики та дистрибуції до ліцензування ШІ, стрімінгових сервісів і прямої комунікації з шанувальниками.
Де виникає ризик? А де — можливість?
Станом на середину 2026 року це найвиразніше проявляється у трьох площинах:
Дистрибуція (Розділ 1): Хвиля поглинань перевела чергову частину незалежних дистриб'юторів під контроль мейджор-лейблів та фондів прямих інвестицій.
Рівень ризику: Високий.
Ліцензування ШІ (Розділ 2): Ліцензування штучного інтелекту — наступна критично важлива інфраструктура музики. Мейджор-лейбли та Big Tech намагаються нав'язати власні правила гри, однак незалежний сектор має шанс перехопити лідерство, поки в судах точаться баталії.
Рівень ризику: Середній.
Рівень можливостей: Високий.
Сила незалежних об'єднань і нові моделі (Розділ 3): Колективні організації, такі як Merlin, IMPALA, ORCA та WIN, діють швидше й ефективніше, ніж будь-коли. Також відкриваються великі перспективи у нішевих стрімінгових моделях, ринках, що розвиваються, та інструментах прямого володіння власною аудиторією.
Рівень можливостей: Високий.
Розділ 1: Ерозія незалежної дистрибуції
2026 рік став часом, коли поняття «незалежного» релізу остаточно розмилося. Музикант може повністю володіти своїм каталогом і позиціонувати себе запеклим інді-артистом, але водночас кожне його завантаження, виплата роялті та рядок метаданих проходять крізь системи мейджор-лейбла — і артист може навіть не здогадуватися про це.
За останні десять років велика трійка мейджорів планомірно викуповувала дистрибуційні платформи, а приплив приватного капіталу лише посилив концентрацію активів. Кульмінація настала на початку 2026 року:
Universal Music Group закрила придбання Downtown Music за $775 млн, отримавши під свій контроль таких незалежних дистриб'юторів, як FUGA, CD Baby, Songtrust, AdRev, DashGo та Sounddrop.
Warner Music Group придбала Revelator — платформу white-label дистрибуції та роялті-менеджменту, на якій працюють сотні інді-лейблів, дистриб'юторів і правовласників.
DistroKid був проданий за рекордні $2 млрд приватній інвестиційній групі CVC Capital Partners, передавши дані понад 2 мільйонів артистів і приблизно 30–40% усіх нових світових релізів до рук фінансових інвесторів.
Дистриб'ютор Too Lost залучив дев'ятизначні інвестиції від фондів приватного капіталу.
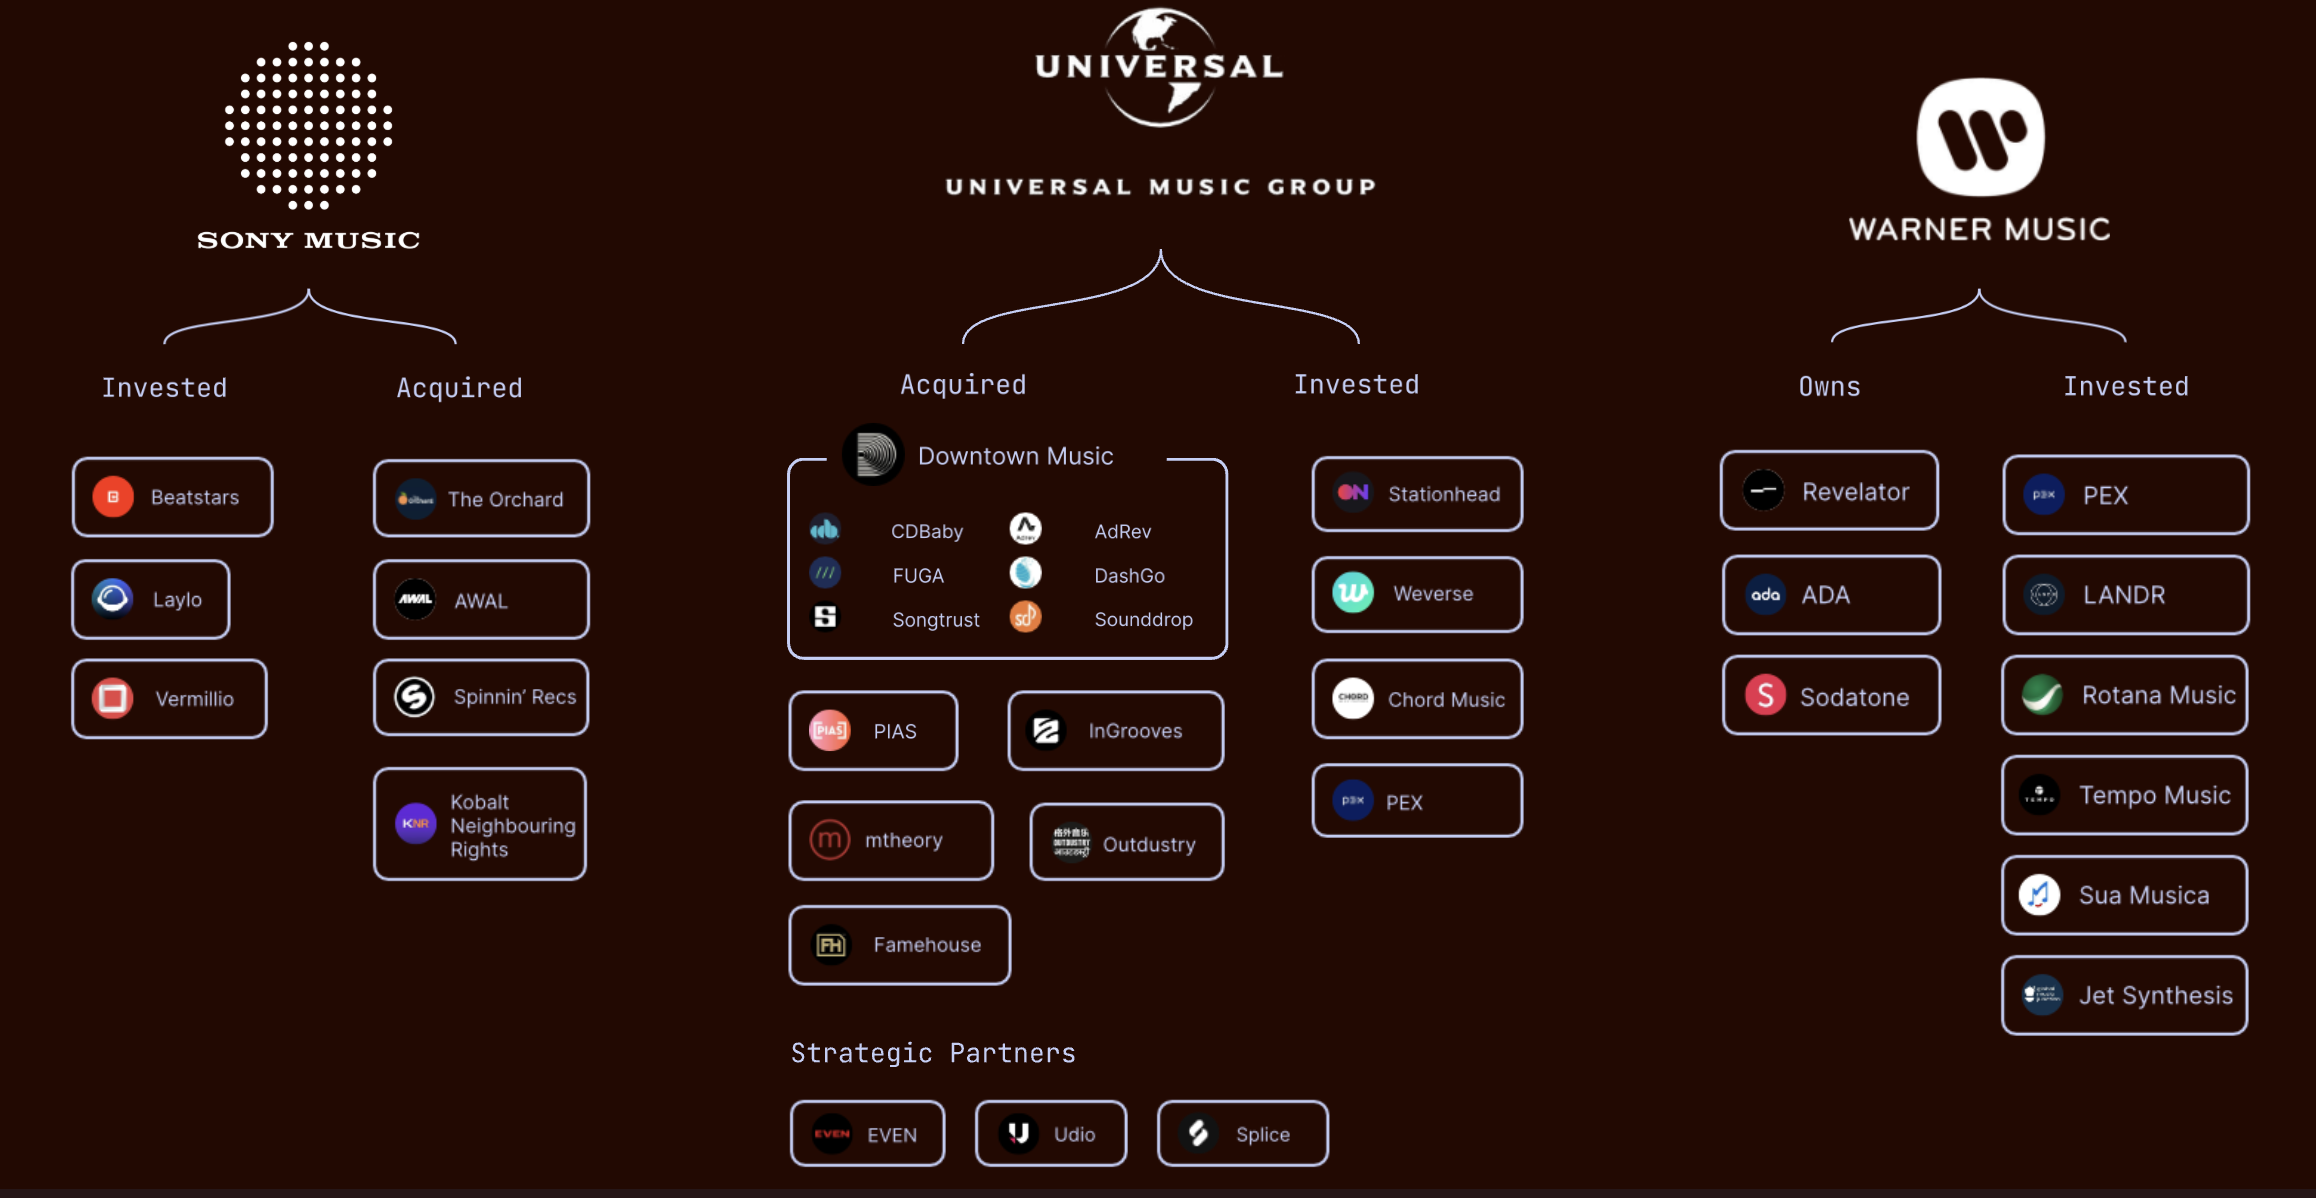
(Мейджори також придбали частки або уклали стратегічні партнерства з Beatstars, Laylo, Vermillio, Stationhead, Weverse, LANDR, Splice, Udio, PEX, EVEN та ін.)
«Коли найбільші гравці стають занадто великими, ринок надмірно концентрується, і відкритість та життєздатність усієї екосистеми створення музики опиняються під прямою загрозою — особливо коли гіганти отримують важіль тиску, що дозволяє їм переписувати правила для решти учасників ринку».
— Даріус Ван Арман (Darius Van Arman), Secretly Distribution
Чому це відбувається: Важелі впливу, Дані та ШІ
Консолідація дистрибуції дає мейджорам одразу чотири стратегічні переваги:
Важіль тиску на стрімінгові платформи (DSP): На ранньому етапі стрімінгу мейджори мали абсолютний вплив на Spotify завдяки своїм каталогам. З ростом могутності самих платформ цей вплив на базі лише власного репертуару почав слабшати. Контролюючи канали доставки, через які проходить 30–40% «інді-релізів» і велика частка прослуховувань, корпорації повертають собі втрачену переговорну силу.
Дані та інсайди угод: Доступ до внутрішніх дашбордів, фінансової звітності та аналітики сторонніх компаній відкриває для мейджорів повну картину ринку: вони отримують детальні дані щодо виплат, умов контрактів і моделей прослуховувань сотень тисяч сторонніх виконавців, авторів та лейблів.
Позиціювання для ШІ: Той, хто контролює канали дистрибуції, тримає в руках усі технічні ключі до майбутнього ШІ-ліцензування: стандарти метаданих, системи атрибуції, фіксацію згоди авторів (opt-in) та розрахункові шлюзи. Лабораторіям ШІ не потрібно ліцензувати всю музику у світі одразу, тому тут перемагає той, хто перший закриє угоди (як-от мирова угода Warner Music з компанією Suno).
Передбачуваність для інвесторів: На відміну від непередбачуваного бізнесу нових хітів, куплені платформи й сервіси забезпечують стабільний регулярний дохід за підпискою, демонструючи публічним інвесторам стійку диверсифіковану модель.
Перелік дійсно незалежних дистриб'юторів невпинно скорочується: серед незалежних B2B-партнерів залишаються Secretly Distribution, State51 Conspiracy, EMPIRE, IDOL, Proper, AudioSalad, Cargo Independent Distribution, Stem, Edel/Kontor, Amped/Alliance та RedEye/Exceleration. Серед сервісів формату self-serve працюють TuneCore (належить Believe), ONErpm, RouteNote, Symphonic, Seed Worldwide та Ditto.
Справжня незалежність у 2026 році визначається не стільки тим, за ким записане авторське право, скільки тим, хто володіє інфраструктурою, технічними інструментами та важелями впливу.
Розділ 2: Можливості у сфері ШІ для незалежного сектора
20 років тому Spotify та мейджор-лейбли уклали кулуарні домовленості, які визначили економіку музичного бізнесу на ціле покоління й залишили незалежний сектор із невигідними фінансовими умовами. Сьогодні ситуація ризикує повторитися.
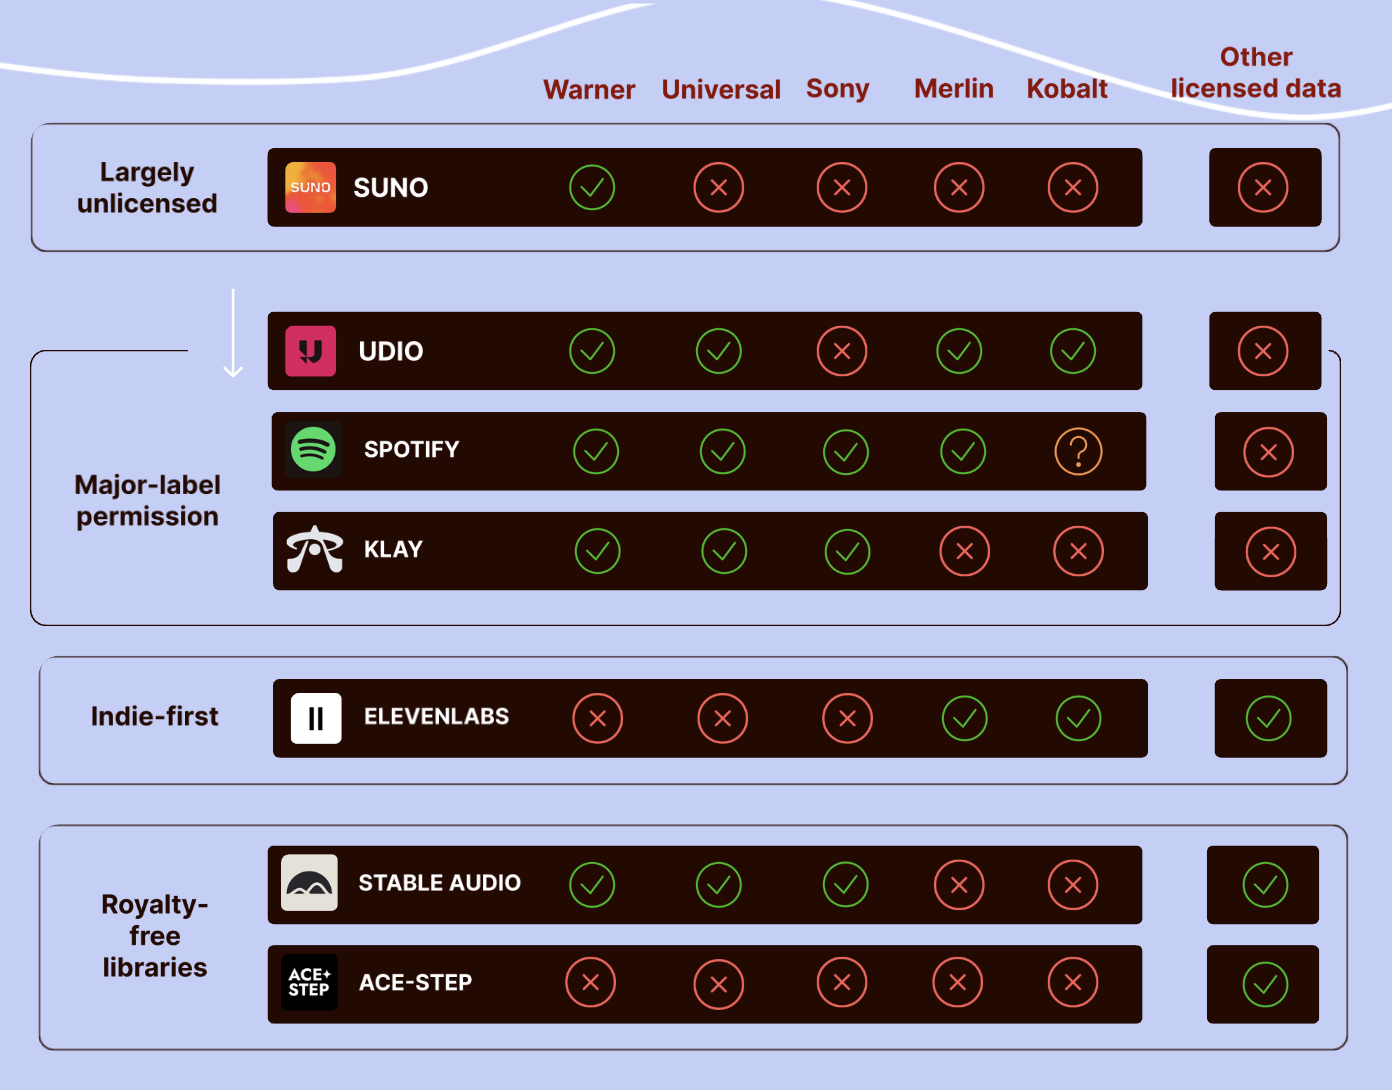
Ліцензування ШІ перетворюється на наступний критичний шар інфраструктури. Штучний інтелект стає невіддільною частиною творчості в DAW, написанні пісень, синхронізації та реміксуванні — до 90% музикантів уже користуються цими технологіями.
(Джерело: STVDIO x SD)
Чому обидва крайні сценарії шкідливі
Індустрія розкололася між двома крайніми позиціями, і обидві несуть загрозу для ринку:
Безліцензійна модель «Fair Use» (Suno): Якщо суд підтвердить право тренувати нейромережі на чужих каталогах без ліцензій, творчість артистів знеціниться: роботи згодовуватимуть моделям без виплат і зазначення авторства.
Модель «Закритого саду» від мейджорів (Udio): Після врегулювання претензій Udio перетворився на ізольовану платформу для реміксів, з якої неможливо вивантажити створену музику назовні. Відвідуваність сайту Udio впала більш ніж на 60%, що підштовхнуло користувачів до неліцензованих сервісів. До того ж роялті в таких ремікс-моделях спрямовуються лише артисту, чий трек переробили, а не тим авторам чи продюсерам, на чиїх оригінальних звуках і барабанних партіях навчався алгоритм. Усі гроші знову концентруються навколо поп-зірок.
Незалежний компроміс: шлях уперед
Незалежний сектор на чолі з Merlin відстоює прозорі, ліцензовані та етичні моделі, побудовані на повазі до людини й згоді авторів.
Показовим став прецедент компанії ElevenLabs, яка презентувала модель на основі угод із Merlin та видавничою компанією Kobalt:
Участь повністю добровільна (opt-in): артисти самі погоджуються на тренування алгоритмів і отримують частку доходів.
Модель ліцензована, вільна від судових позовів та відкрита для розробників нових прикладних інструментів (наприклад, MozartAI для DAW або систем роботи з вокалом).
Kobalt зафіксував у контракті пункт про «режим найбільшого сприяння» (Most Favored Nation): якщо мейджори пізніше домовляться про кращі умови, ставка для Kobalt автоматично зросте.
Наразі відкритими залишаються три питання: атрибуція (як вимірювати внесок конкретного каталогу в генерацію), охоплення каталогів (у Secretly Distribution із понад 100 лейблів на opt-in погодилися лише три лейбли та сім артистів) та розмір роялті (стандарти мінімальних ставок ще формуються).
Перед незалежним сектором постав вибір: або долучитися до формування технології й налаштувати її на свою користь, або зайняти позицію спостерігача й знову дозволити техногігантам і мейджорам встановити невигідні фінансові правила на наступні два десятиліття.
Розділ 3: Сила незалежних об'єднань і нові моделі
Попри ризики монополізації дистрибуції та складнощі у сфері ШІ, у 2026 році помітні чотири точки опори, де незалежний сектор нарощує вплив:
1. Сила в єдності та колективні інвестиції
Торговельні організації та асоціації діють скоординовано та швидко:
Merlin не лише уклав першу велику угоду з ElevenLabs наприкінці 2025 року, але й підписав угоду з Udio у січні 2026 року.
Альянс ORCA: 24 незалежні лейбли скооперувалися, щоб спільно проінвестувати запуск нового стрімінгового сервісу Cantilever.
Захист систем роялті: Merlin спільно з Jamen Capital викупили платформу Curve Royalty Systems, захистивши її незалежність.
Futures Music Group: Колектив незалежних лейблів залучив $6 млн для інвестицій в артистів та інфраструктурні стартапи (Splice, Indify, ITM).
Secretly Distribution: Придбали сервіс обробки даних BabelOps для посилення інформаційної безпеки.
IMPALA: Європейська асоціація незалежних компаній презентувала новий проєкт реформування стрімінгу на захист незалежних прав.
2. Нові, нішеві стрімінгові платформи
На тлі наближення індустрії до позначки в 1 мільярд передплатників зростає попит на спеціалізовані сервіси:
Qobuz: Hi-Res стрімінг перетнув межу в 1,2 млн активних користувачів щомісяця, а дохід від передплат у 2025 році зріс на 45% (зростання у 4 рази швидше, ніж у Spotify).
Cantilever: Стрімінговий додаток виключно з незалежним каталогом без великих гравців. Сервіс пропонує близько 10 кураторських альбомів на місяць за ротаційним принципом: кожен реліз по черзі опиняється вгорі головної сторінки, що усуває алгоритмічний принцип «переможець отримує все». Роялті сплачуються за user-centric моделлю (гроші користувача розподіляються суто між тими альбомами, які він реально слухав). Проєкт підтримали Domino, Sub Pop, Secretly Group та Ninja Tune.
Audiomack: Став провідним додатком на iOS та Android у Нігерії, зібравши понад 58 млрд стрімів афробіту завдяки врахуванню локальних умов (добові та тижневі перепустки Audiomack+, інтеграція з місцевими операторами та 1,9 млрд офлайн-завантажень).
Поряд із ними зростають жанрові платформи: Beatport (електроніка), Idagio (академічна музика) та Nugs (концертні трансляції).
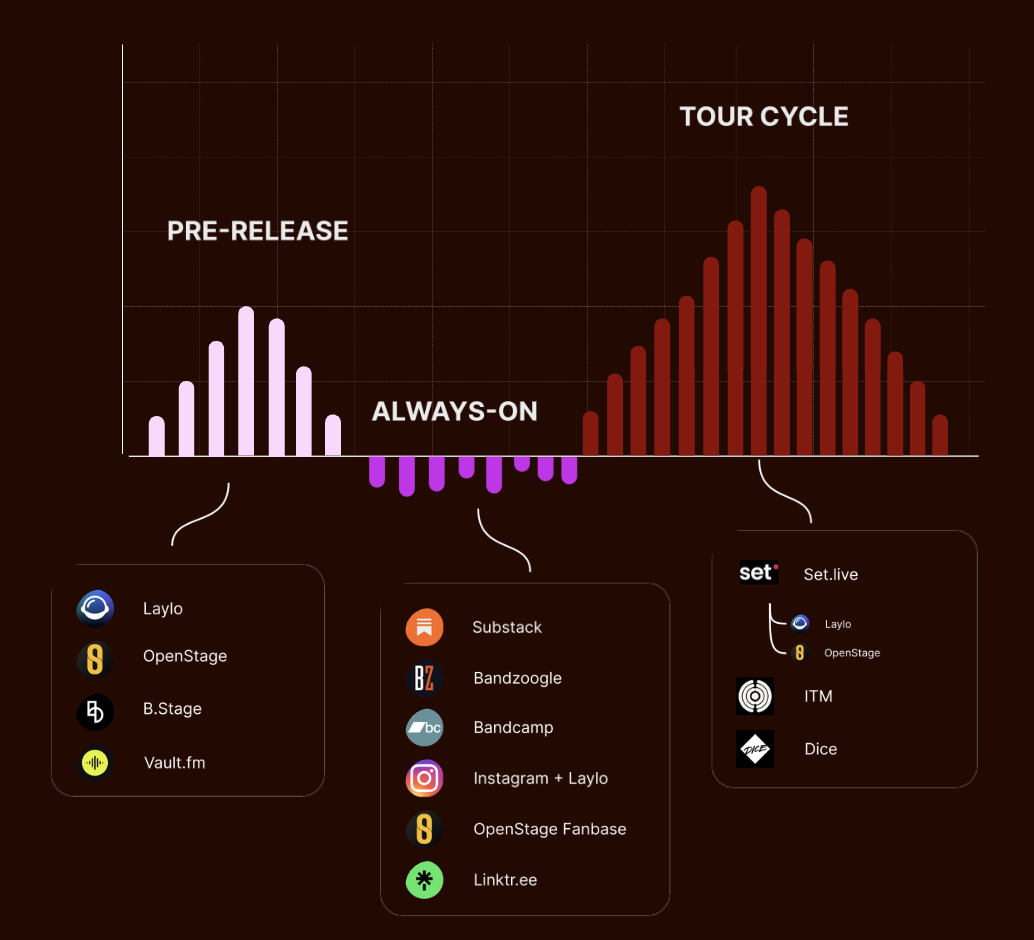
3. Пряме володіння аудиторією (Owning Your Audience)
Збір прямих даних фанатів перестав бути теоретичним поняттям і почав працювати на системному рівні:
Mitski перевела понад 200 000 фанатів у свій особистий список e-mail розсилки через анонси турів в Instagram.
Japanese Breakfast збирала сотні прямих номерів телефонів щовечора під час виступів через QR-коди в залах.
JVKE залучив понад 200 000 користувачів до розсилки через сторінку ексклюзивного першого прослуховування пісні.
BLOND:ISH трансформувала десятки тисяч фоловерів у соцмережах у персональну контактну базу.
(Джерело: STVDIO x SD)
4. Ринки, що розвиваються
4 із 5 нових передплатників стрімінгів приходять з-поза меж США та Європи: стрімко зростають Латинська Америка, Близький Схід, Північна та Субсахарська Африка (стріми афробіту з 2017 по 2022 рік виросли більш ніж на 500%).
Водночас у країнах Заходу ріст сповільнюється: частка Північної Америки та Європи у світовому обсязі підписників впала до 41% у 2024 році (проти 52,3% у 2020 році та 62% у 2015-му), а проникнення платної підписки у Великій Британії зупинилося на позначці 48%. Незалежні команди мають перевагу в швидкості й гнучкості, співпрацюючи напряму з локальними менеджерами, які самостійно ведуть артистів на місцях.
Незалежна музика — це відданість різноманітному, сміливому та безкомпромісному мистецтву, яке захищає культуру від загальної уніфікації. Те саме стосується й інфраструктури: індустрія гостро потребує незалежних каналів доставки та прозорих моделей ліцензування.
Попри концентрацію ринку в руках мейджор-лейблів та приватного капіталу, об'єднаний незалежний сектор у 2026 році має достатньо сил і ресурсів, щоб захистити свій інфраструктурний простір і бути лідером змін.