Niezależna muzyka 2026: Bitwa o infrastrukturę muzyki
Raport STVDIO we współpracy z Secretly Distribution
W 2026 roku katalog niezależnej muzyki rozkwita. Dziś na sektor niezależny przypada:
46,7% udziału w globalnym rynku nagrań muzycznych;
35% konsumpcji streamingu muzycznego;
40% globalnej sprzedaży albumów.
Jednak pod powierzchnią rozgrywa się zupełnie inny proces. Infrastruktura przemysłu muzycznego konsoliduje się po cichu: tradycyjne niezależne korzenie są wykorzeniane i zastępowane kanałami oraz „rurami” major labeli niemal na każdym poziomie systemu, podczas gdy sztuczna inteligencja przygotowuje się do przepisania kolejnego modelu tantiem. Największa bitwa sektora niezależnego w 2026 roku przeniosła się na płaszczyznę operacyjną.
2026 rok stał się krytycznym momentem walki o niezależną infrastrukturę w całym spektrum: od narzędzi tworzenia muzyki i dystrybucji po licencjonowanie AI, serwisy streamingowe i bezpośrednią komunikację z fanami.
Gdzie pojawia się ryzyko? A gdzie — szansa?
Na połowę 2026 roku najwyraźniej widać to w trzech obszarach:
Dystrybucja (Rozdział 1): Fala przejęć przeniosła kolejną część niezależnych dystrybutorów pod kontrolę major labeli i funduszy private equity.
Poziom ryzyka: Wysoki.
Licencjonowanie AI (Rozdział 2): Licencjonowanie sztucznej inteligencji to kolejna krytycznie ważna infrastruktura muzyki. Major label i Big Tech próbują narzucić własne zasady gry, jednak sektor niezależny ma szansę przejąć prowadzenie, podczas gdy w sądach toczą się batalie.
Poziom ryzyka: Średni.
Poziom szans: Wysoki.
Siła niezależnych zrzeszeń i nowe modele (Rozdział 3): Organizacje zbiorowe, takie jak Merlin, IMPALA, ORCA i WIN, działają szybciej i skuteczniej niż kiedykolwiek. Pojawiają się też duże perspektywy w niszowych modelach streamingowych, na rozwijających się rynkach oraz w narzędziach bezpośredniego posiadania własnej publiczności.
Poziom szans: Wysoki.
Rozdział 1: Erozja niezależnej dystrybucji
2026 rok stał się momentem, w którym pojęcie „niezależnego” wydawnictwa ostatecznie się rozmyło. Muzyk może w pełni posiadać swój katalog i pozycjonować się jako zagorzały artysta indie, ale jednocześnie każde jego przesłanie, wypłata tantiem i linia metadanych przechodzą przez systemy major labela — a artysta może nawet nie mieć o tym pojęcia.
W ciągu ostatnich dziesięciu lat wielka trójka majorów systematycznie wykupywała platformy dystrybucyjne, a napływ kapitału prywatnego jedynie wzmocnił koncentrację aktywów. Kulminacja nastąpiła na początku 2026 roku:
Universal Music Group sfinalizowała przejęcie Downtown Music za 775 mln USD, zyskując kontrolę nad takimi niezależnymi dystrybutorami jak FUGA, CD Baby, Songtrust, AdRev, DashGo i Sounddrop.
Warner Music Group przejęła Revelator — platformę white-label do dystrybucji i zarządzania tantiemami, z której korzystają setki indie labeli, dystrybutorów i właścicieli praw.
DistroKid został sprzedany za rekordowe 2 mld USD grupie inwestycyjnej CVC Capital Partners, przekazując dane ponad 2 milionów artystów i około 30–40% wszystkich nowych globalnych premier w ręce inwestorów finansowych.
Dystrybutor Too Lost pozyskał dziewięciocyfrowe inwestycje od funduszy private equity.
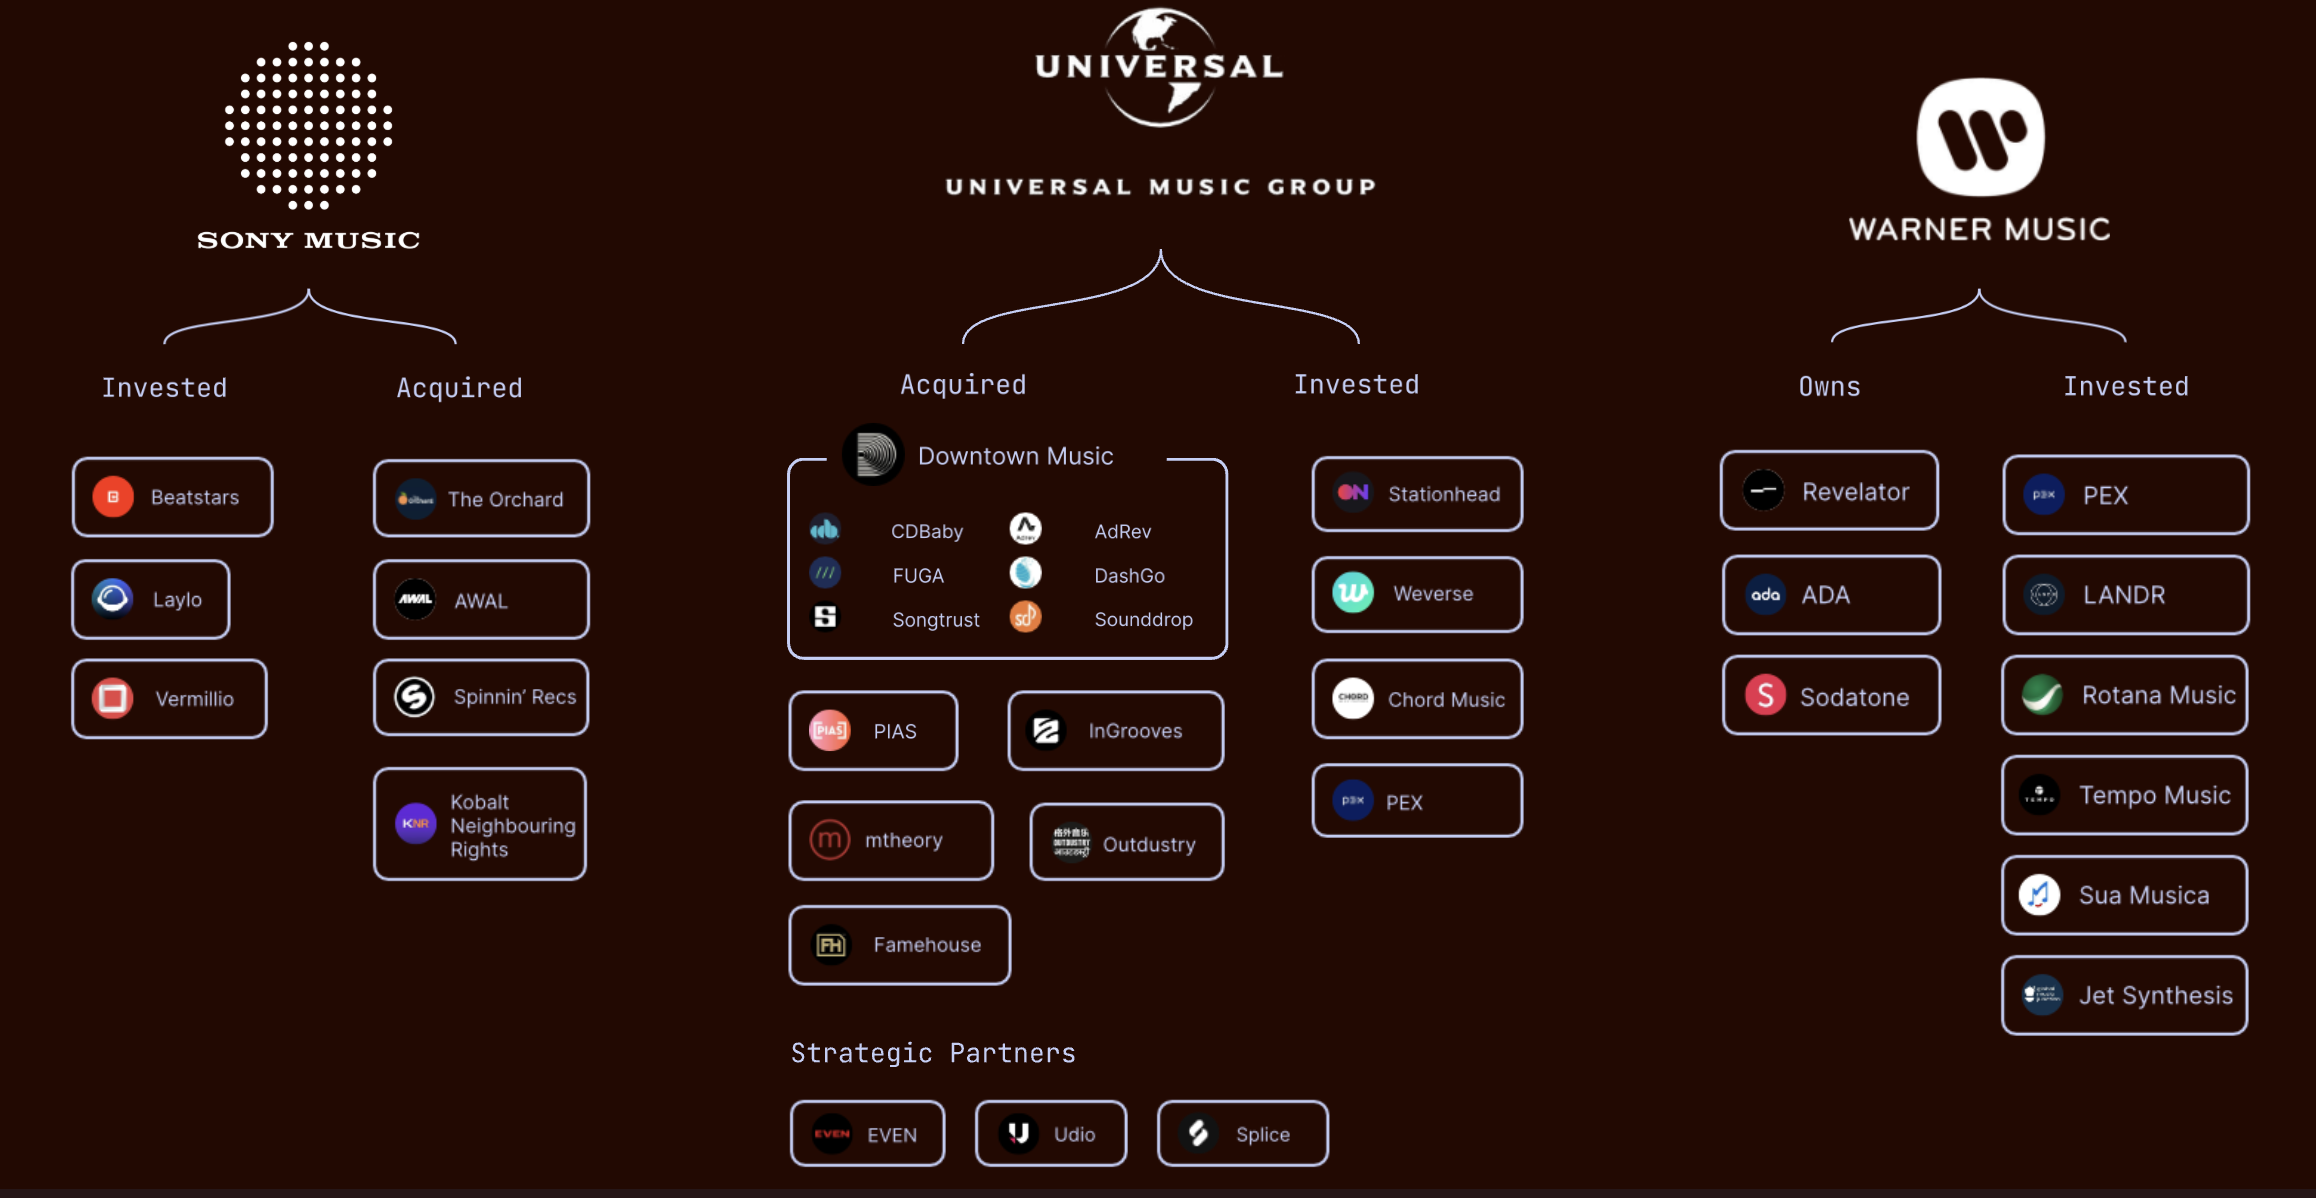
(Majorzy nabyli również udziały lub zawarli strategiczne partnerstwa z Beatstars, Laylo, Vermillio, Stationhead, Weverse, LANDR, Splice, Udio, PEX, EVEN i in.)
„Kiedy najwięksi gracze stają się zbyt duzi, rynek nadmiernie się koncentruje, a otwartość i żywotność całego ekosystemu tworzenia muzyki znajdują się pod bezpośrednim zagrożeniem — zwłaszcza gdy giganci otrzymują dźwignię nacisku, która pozwala im przepisywać zasady dla reszty uczestników rynku”.
— Darius Van Arman (Darius Van Arman), Secretly Distribution
Dlaczego tak się dzieje: Dźwignia wpływu, dane i AI
Konsolidacja dystrybucji daje majorom od razu cztery strategiczne przewagi:
Dźwignia nacisku na platformy streamingowe (DSP): Na wczesnym etapie streamingu majorzy mieli absolutny wpływ na Spotify dzięki swoim katalogom. Wraz ze wzrostem potęgi samych platform ten wpływ oparty wyłącznie na własnym repertuarze zaczął słabnąć. Kontrolując kanały dostarczania, przez które przechodzi 30–40% „indie-releases” i duża część odsłuchów, korporacje odzyskują utraconą siłę negocjacyjną.
Dane i insider knowledge transakcji: Dostęp do wewnętrznych dashboardów, sprawozdawczości finansowej i analityki firm zewnętrznych otwiera przed majorami pełny obraz rynku: otrzymują oni szczegółowe dane dotyczące wypłat, warunków kontraktów i modeli odsłuchów setek tysięcy zewnętrznych wykonawców, autorów i labeli.
Pozycjonowanie pod AI: Ten, kto kontroluje kanały dystrybucji, trzyma w rękach wszystkie techniczne klucze do przyszłego licencjonowania AI: standardy metadanych, systemy atrybucji, rejestrację zgody autorów (opt-in) oraz bramki rozliczeniowe. Laboratoria AI nie muszą od razu licencjonować całej muzyki świata, więc wygrywa ten, kto pierwszy domknie umowy (jak np. ugoda Warner Music z firmą Suno).
Przewidywalność dla inwestorów: W przeciwieństwie do nieprzewidywalnego biznesu nowych hitów, kupione platformy i usługi zapewniają stabilny, regularny dochód z subskrypcji, pokazując inwestorom publicznym odporny, zdywersyfikowany model.
Lista naprawdę niezależnych dystrybutorów nieustannie się kurczy: wśród niezależnych partnerów B2B pozostają Secretly Distribution, State51 Conspiracy, EMPIRE, IDOL, Proper, AudioSalad, Cargo Independent Distribution, Stem, Edel/Kontor, Amped/Alliance oraz RedEye/Exceleration. Wśród usług w modelu self-serve działają TuneCore (należący do Believe), ONErpm, RouteNote, Symphonic, Seed Worldwide oraz Ditto.
Prawdziwa niezależność w 2026 roku definiuje się nie tyle tym, na kogo zapisane jest autorskie prawo, ile tym, kto posiada infrastrukturę, narzędzia techniczne i dźwignie wpływu.
Rozdział 2: Możliwości w obszarze AI dla sektora niezależnego
20 lat temu Spotify i major labelsy zawarły zakulisowe porozumienia, które ukształtowały ekonomię biznesu muzycznego na całe pokolenie i pozostawiły sektor niezależny z niekorzystnymi warunkami finansowymi. Dziś sytuacja grozi powtórką.
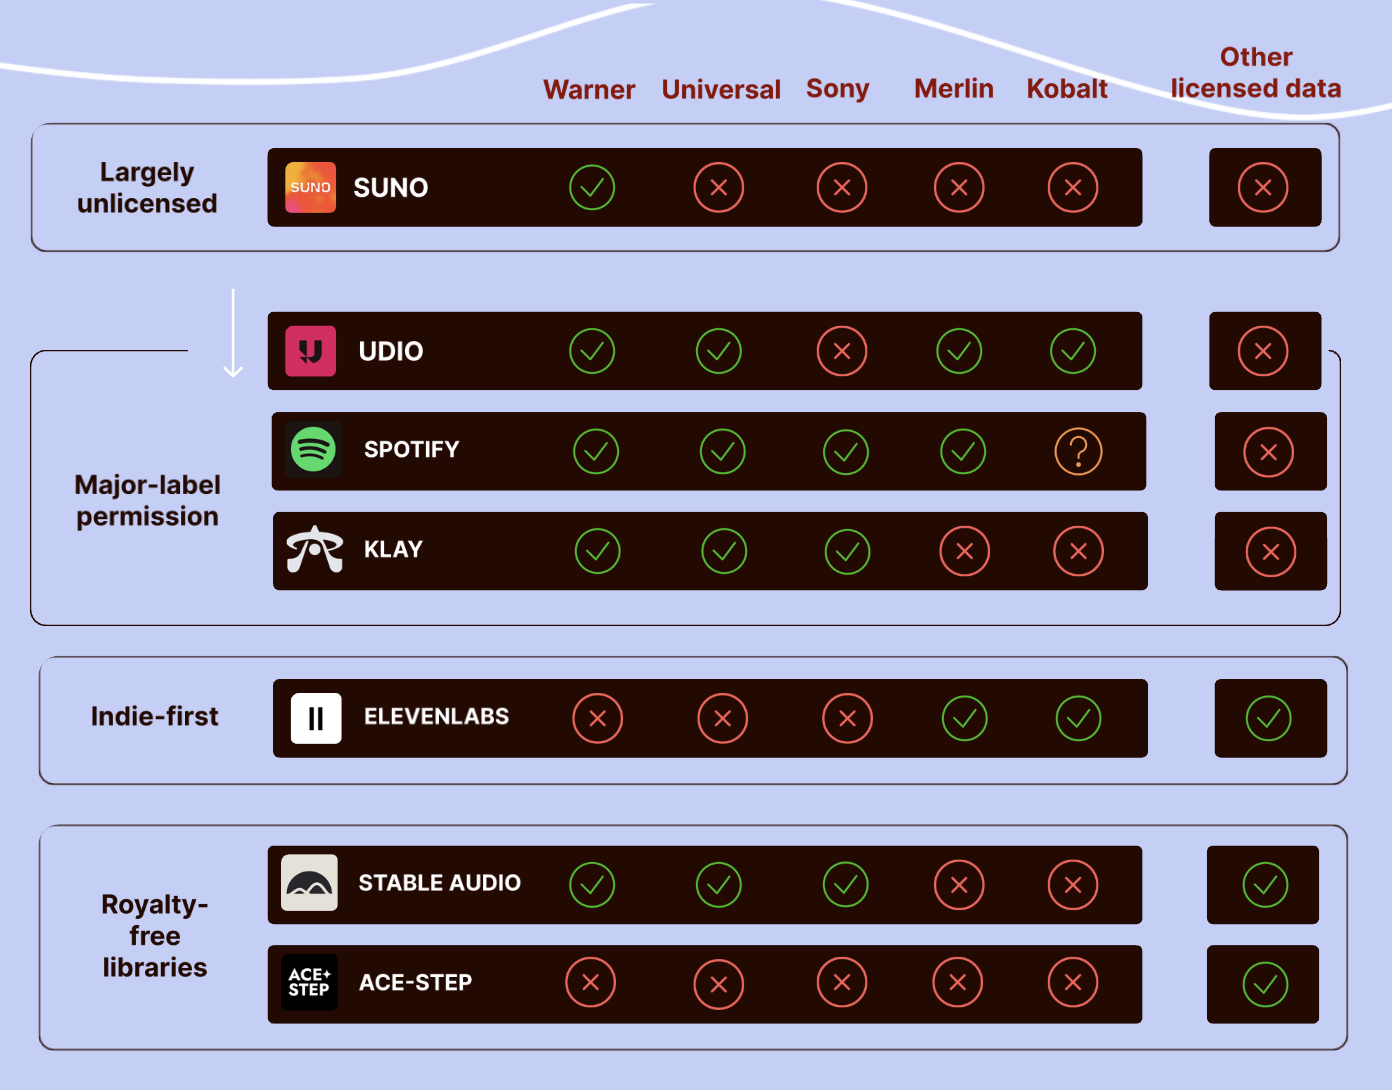
Licencjonowanie AI staje się kolejną krytyczną warstwą infrastruktury. Sztuczna inteligencja staje się nieodłączną częścią twórczości w DAW, pisaniu piosenek, synchronizacji i remiksowaniu — nawet 90% muzyków już korzysta z tych technologii.
(Źródło: STVDIO x SD)
Dlaczego oba skrajne scenariusze są szkodliwe
Branża podzieliła się między dwoma skrajnymi stanowiskami, a oba stanowią zagrożenie dla rynku:
Model „Fair Use” bez licencji (Suno): Jeśli sąd potwierdzi prawo do trenowania sieci neuronowych na cudzych katalogach bez licencji, twórczość artystów zostanie zdewaluowana: utwory będą karmione modelom bez wynagrodzenia i wskazania autorstwa.
Model „zamkniętego ogrodu” od majorów (Udio): Po uregulowaniu roszczeń Udio przekształciło się w odizolowaną platformę do remiksów, z której nie można wyeksportować stworzonej muzyki na zewnątrz. Ruch na stronie Udio spadł o ponad 60%, co pchnęło użytkowników w stronę nielicencjonowanych serwisów. Co więcej, tantiemy w takich modelach remiksowych trafiają wyłącznie do artysty, którego utwór przerobiono, a nie do tych autorów czy producentów, na których oryginalnych dźwiękach i partiach perkusyjnych algorytm był trenowany. Wszystkie pieniądze ponownie koncentrują się wokół gwiazd popu.
Niezależny kompromis: droga naprzód
Sektor niezależny na czele z Merlin opowiada się za przejrzystymi, licencjonowanymi i etycznymi modelami, zbudowanymi na szacunku dla człowieka i zgodzie autorów.
Pokaźnym precedensem stała się firma ElevenLabs, która zaprezentowała model oparty na umowach z Merlin oraz firmą wydawniczą Kobalt:
Udział jest całkowicie dobrowolny (opt-in): artyści sami zgadzają się na trenowanie algorytmów i otrzymują część przychodów.
Model jest licencjonowany, wolny od pozwów sądowych i otwarty dla deweloperów nowych narzędzi aplikacyjnych (na przykład MozartAI dla DAW albo systemów pracy z wokalem).
Kobalt zastrzegł w kontrakcie zapis o „zasadzie największego uprzywilejowania” (Most Favored Nation): jeśli major labelsy później wynegocjują lepsze warunki, stawka dla Kobalt automatycznie wzrośnie.
Obecnie otwarte pozostają trzy kwestie: atrybucja (jak mierzyć wkład konkretnego katalogu w generowanie), zakres katalogów (w Secretly Distribution spośród ponad 100 labeli na opt-in zgodziły się jedynie trzy labelle i siedmiu artystów) oraz wysokość tantiem (standardy stawek minimalnych są jeszcze dopracowywane).
Przed sektorem niezależnym stoi wybór: albo włączyć się w kształtowanie technologii i ustawić ją na swoją korzyść, albo przyjąć postawę obserwatora i znów pozwolić gigantom technologicznym oraz majorom ustanowić niekorzystne zasady finansowe na kolejne dwie dekady.
Rozdział 3: Siła niezależnych koalicji i nowe modele
Mimo ryzyk monopolizacji dystrybucji i trudności w obszarze AI, w 2026 roku wyraźne są cztery punkty oparcia, w których sektor niezależny zwiększa wpływy:
1. Siła w jedności i zbiorowe inwestycje
Organizacje handlowe i stowarzyszenia działają w sposób skoordynowany i szybki:
Merlin nie tylko zawarł pierwszą dużą umowę z ElevenLabs pod koniec 2025 roku, ale też podpisał umowę z Udio w styczniu 2026 roku.
Sojusz ORCA: 24 niezależne labele połączyły siły, by wspólnie zainwestować w start nowego serwisu streamingowego Cantilever.
Ochrona systemów tantiem: Merlin wspólnie z Jamen Capital wykupili platformę Curve Royalty Systems, zabezpieczając jej niezależność.
Futures Music Group: Kolektyw niezależnych labeli pozyskał 6 mln dolarów na inwestycje w artystów oraz startupy infrastrukturalne (Splice, Indify, ITM).
Secretly Distribution: Przejęli serwis przetwarzania danych BabelOps w celu wzmocnienia bezpieczeństwa informacji.
IMPALA: Europejskie stowarzyszenie niezależnych firm zaprezentowało nowy projekt reformy streamingu na rzecz ochrony praw niezależnych.
2. Nowe, niszowe platformy streamingowe
Na tle zbliżania się branży do granicy 1 miliarda subskrybentów rośnie popyt na wyspecjalizowane usługi:
Qobuz: Streaming Hi-Res przekroczył próg 1,2 mln aktywnych użytkowników miesięcznie, a przychody z subskrypcji w 2025 roku wzrosły o 45% (wzrost 4 razy szybszy niż w Spotify).
Cantilever: Aplikacja streamingowa wyłącznie z katalogiem niezależnym, bez dużych graczy. Serwis oferuje około 10 kuratorskich albumów miesięcznie na zasadzie rotacji: każdy release po kolei trafia na szczyt strony głównej, co eliminuje algorytmiczną zasadę „zwycięzca bierze wszystko”. Tantiemy są wypłacane według modelu user-centric (pieniądze użytkownika są dzielone wyłącznie między te albumy, których faktycznie słuchał). Projekt wsparły Domino, Sub Pop, Secretly Group i Ninja Tune.
Audiomack: Stał się wiodącą aplikacją na iOS i Androida w Nigerii, gromadząc ponad 58 mld streamów afrobeatu dzięki uwzględnieniu lokalnych warunków (dobowe i tygodniowe przepustki Audiomack+, integracja z lokalnymi operatorami i 1,9 mld pobrań offline).
Obok nich rosną platformy gatunkowe: Beatport (elektronika), Idagio (muzyka klasyczna) oraz Nugs (transmisje koncertowe).
3. Bezpośrednie posiadanie odbiorców (Owning Your Audience)
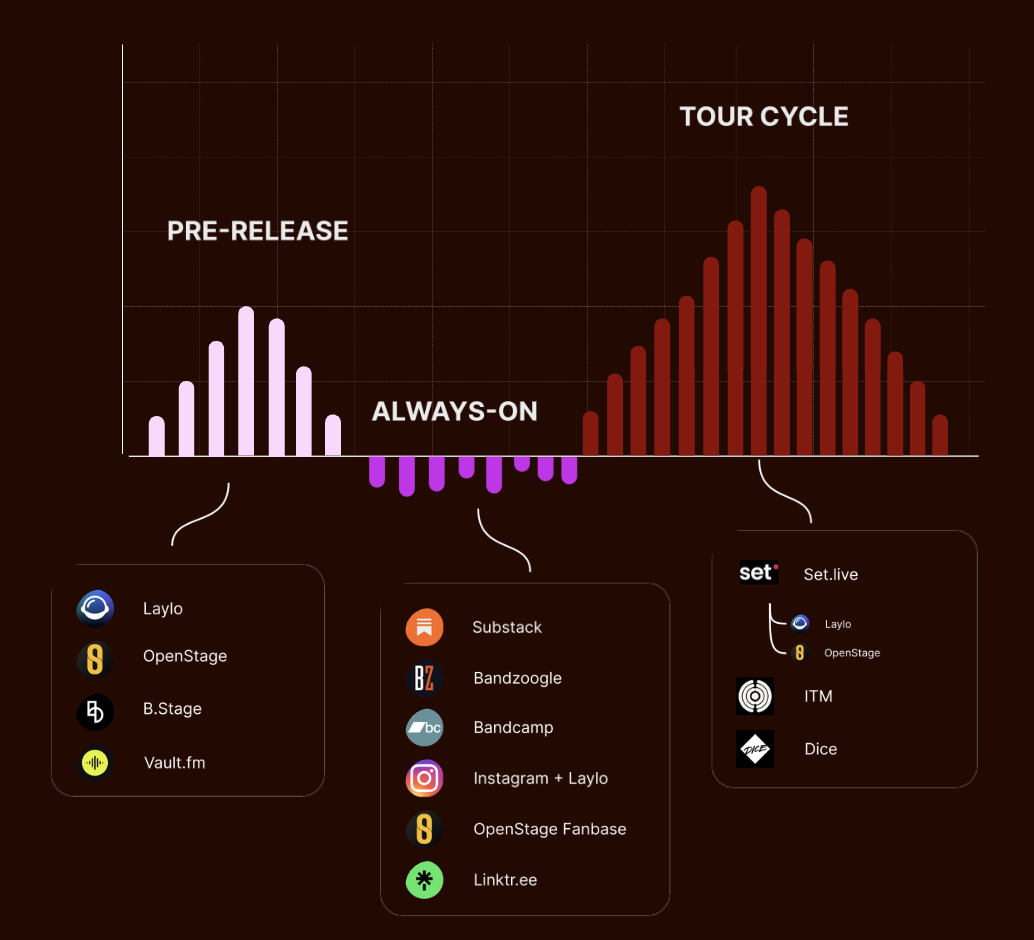
Zbieranie bezpośrednich danych fanów przestało być pojęciem teoretycznym i zaczęło działać na poziomie systemowym:
Mitski przekierowała ponad 200 000 fanów do swojej osobistej listy mailingowej za pośrednictwem zapowiedzi tras koncertowych na Instagramie.
Japanese Breakfast zbierała setki bezpośrednich numerów telefonów każdego wieczoru podczas występów za pomocą kodów QR w salach koncertowych.
JVKE zgromadził ponad 200 000 użytkowników w mailing liście za pośrednictwem strony z ekskluzywnym pierwszym odsłuchem piosenki.
BLOND:ISH przekształciła dziesiątki tysięcy obserwujących w mediach społecznościowych w osobistą bazę kontaktów.
(Źródło: STVDIO x SD)
4. Rynki rozwijające się
4 z 5 nowych subskrybentów streamingu pochodzi spoza USA i Europy: dynamicznie rosną Ameryka Łacińska, Bliski Wschód, Afryka Północna i Subsaharyjska (streamy afrobeatu w latach 2017–2022 wzrosły o ponad 500%).
Jednocześnie w krajach Zachodu wzrost spowalnia: udział Ameryki Północnej i Europy w globalnej liczbie subskrybentów spadł do 41% w 2024 roku (wobec 52,3% w 2020 roku i 62% w 2015 roku), a penetracja płatnej subskrypcji w Wielkiej Brytanii zatrzymała się na poziomie 48%. Niezależne zespoły mają przewagę szybkości i elastyczności, współpracując bezpośrednio z lokalnymi menedżerami, którzy samodzielnie prowadzą artystów na miejscu.
Niezależna muzyka to zaangażowanie w różnorodną, odważną i bezkompromisową sztukę, która chroni kulturę przed ogólną unifikacją. To samo dotyczy infrastruktury: branża pilnie potrzebuje niezależnych kanałów dystrybucji oraz przejrzystych modeli licencjonowania.
Pomimo koncentracji rynku w rękach majorowych wytwórni i kapitału prywatnego, zjednoczony sektor niezależny w 2026 roku ma dość siły i zasobów, by chronić swoją przestrzeń infrastrukturalną i przewodzić zmianom.